Domain c3po.de kaufen?
Wir ziehen mit dem Projekt
c3po.de um.
Sind Sie am Kauf der Domain
c3po.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain c3po.de kaufen?
Wann entsteht eine Verbindlichkeit?
Eine Verbindlichkeit entsteht, wenn ein Unternehmen eine rechtliche oder vertragliche Verpflichtung eingeht, die in der Zukunft zu einer finanziellen Belastung führen wird. Dies kann beispielsweise durch den Abschluss eines Liefervertrags, eines Kreditvertrags oder einer Mietvereinbarung geschehen. Sobald diese Verpflichtung eingegangen ist, muss das Unternehmen die Verbindlichkeit in seiner Buchhaltung erfassen. Erst zu diesem Zeitpunkt entsteht die Verbindlichkeit offiziell und muss in der Bilanz ausgewiesen werden. **
Wann Rückstellung wann sonstige Verbindlichkeit?
Rückstellungen werden gebildet, wenn ein Unternehmen Verpflichtungen gegenüber Dritten hat, die zum Bilanzstichtag wahrscheinlich eintreten und deren Höhe mit ausreichender Sicherheit geschätzt werden kann. Diese Verpflichtungen können beispielsweise aus Garantien, Gewährleistungen oder drohenden Verlusten resultieren. Sonstige Verbindlichkeiten hingegen sind finanzielle Verpflichtungen, die zum Bilanzstichtag bereits entstanden sind, aber noch nicht fällig sind. Dazu zählen beispielsweise Lieferantenverbindlichkeiten, Steuerrückstellungen oder noch nicht abgerechnete Rechnungen. Die Entscheidung, ob eine Verpflichtung als Rückstellung oder sonstige Verbindlichkeit ausgewiesen wird, hängt also davon ab, ob die Verpflichtung bereits zum Bilanzstichtag besteht und ob ihre Höhe mit ausreichender Sicherheit geschätzt werden kann. Rückstellungen dienen dazu, zukünftige Verpflichtungen angemessen in der Bilanz abzubilden, während sonstige Verbindlichkeiten bereits entstandene Verpflichtungen darstellen, die jedoch noch nicht beglichen wurden. Es ist daher wichtig, zwischen Rückstellungen und sonstigen Verbindlichkeiten zu unterscheiden, um eine korrekte **

Ähnliche Suchbegriffe für Verbindlichkeit
Top-Angebote
Produkte zum Begriff Verbindlichkeit:
-
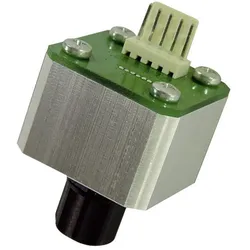
B+B Thermo-Technik B + B Thermo-Technik Drucksensor 1 St. DRMOD-I2C-RV1 -1 bar bis 1 bar, AutomatisierungDer B + B Thermo-Technik Drucksensor DRMOD-I2C-RV1 ist ein hochpräzises und vielseitiges Drucksensormodul, das für Anwendungen in der Automatisierungstechnik konzipiert wurde. Mit einem Messbereich von -1 bar bis 1 bar bietet dieser Sensor eine zuverlässige Lösung für verschiedene Druckmessungen. Er ist sowohl mit einer digitalen I2C-Schnittstelle als auch mit einer analogen Ausgangsschnittstelle von 0 bis 5 V ausgestattet, was eine flexible Integration in unterschiedliche Systeme ermöglicht. Der Sensor ist temperaturkompensiert und kalibriert, was zu einer hohen Messgenauigkeit führt. Zudem ist er umweltresistent und langzeitstabil, was ihn ideal für den Einsatz in anspruchsvollen Umgebungen macht. Anwendungsgebiete umfassen unter anderem die Klimatechnik, Gebäudeautomation und KFZ-Elektronik, wodurch der Sensor in einer Vielzahl von industriellen und kommerziellen Anwendungen eingesetzt werden kann. - Temperaturkompensiert und kalibriert für hohe Messgenauigkeit - Digitale I2C- und analoge 0-5 V Schnittstelle - Umweltresistent und langzeitstabil - Geeignet für Klimatechnik, Gebäudeautomation und KFZ-Elektronik - Betriebsspannung von 6 V/DC bis 15 V/DC.118,75 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
B+B Thermo-Technik B + B Thermo-Technik Drucksensor 1 St. DRMOD-I2C-R6B 0 bar bis 6 bar, AutomatisierungDer B + B Thermo-Technik DRMOD-I2C-R6B Drucksensor ist ein vielseitiges Sensormodul, das für präzise Druckmessungen im Bereich von 0 bis 6 bar ausgelegt ist. Dieses Produkt bietet sowohl digitale I2C- als auch analoge 0-5 V-Schnittstellen, was eine flexible Integration in verschiedene Automatisierungssysteme ermöglicht. Der Sensor ist temperaturkompensiert und kalibriert, was zu einer hohen Messgenauigkeit führt. Zudem ist er umweltresistent und langzeitstabil, was ihn ideal für Anwendungen in der Klimatechnik, Gebäudeautomation und KFZ-Elektronik macht. Der DRMOD-I2C-R6B ist ein Relativdrucksensor, der sich durch seine einfache Handhabung und Zuverlässigkeit auszeichnet, wodurch er eine wertvolle Ergänzung für verschiedene technische Projekte darstellt. - Temperaturkompensiert und kalibriert für hohe Messgenauigkeit - Digitale I2C- und analoge 0-5 V-Schnittstellen - Umweltresistent und langzeitstabil - Geeignet für Anwendungen in Klimatechnik und Gebäudeautomation.114,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Ist eine Verbindlichkeit ein Aufwand?
Ist eine Verbindlichkeit ein Aufwand? Eine Verbindlichkeit ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten eingegangen ist. Sie entsteht, wenn ein Unternehmen Güter oder Dienstleistungen erhalten hat, aber noch nicht bezahlt hat. Verbindlichkeiten sind daher keine Aufwendungen, sondern zeigen lediglich an, dass das Unternehmen noch Zahlungen leisten muss. Aufwendungen hingegen sind Kosten, die für die Erstellung von Gütern oder Dienstleistungen anfallen und direkt das Eigenkapital des Unternehmens mindern. Daher sind Verbindlichkeiten und Aufwendungen zwei unterschiedliche Konzepte in der Buchhaltung. **
-
Was ist eine Verbindlichkeit Buchhaltung?
Eine Verbindlichkeit in der Buchhaltung ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten hat. Dies kann beispielsweise eine ausstehende Rechnung an Lieferanten oder Gehaltszahlungen an Mitarbeiter sein. Verbindlichkeiten werden in der Bilanz als Passiva ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Sie müssen regelmäßig erfasst, überwacht und beglichen werden, um die Liquidität des Unternehmens sicherzustellen. Eine genaue Buchführung und Verwaltung von Verbindlichkeiten ist daher entscheidend für den langfristigen Erfolg eines Unternehmens. **
-
Was ist eine kurzfristige Verbindlichkeit?
Was ist eine kurzfristige Verbindlichkeit? Eine kurzfristige Verbindlichkeit ist eine Schuld oder Verpflichtung, die innerhalb eines Jahres oder eines Betriebszyklus fällig wird. Typische Beispiele für kurzfristige Verbindlichkeiten sind Lieferantenkredite, kurzfristige Darlehen oder ausstehende Rechnungen. Sie werden in der Bilanz eines Unternehmens als aktuelle Verbindlichkeiten ausgewiesen und sind wichtige Kennzahlen für die Liquiditätsanalyse. Kurzfristige Verbindlichkeiten müssen in der Regel schnell beglichen werden, um finanzielle Engpässe zu vermeiden. **
-
Was ist eine ungewisse Verbindlichkeit?
Eine ungewisse Verbindlichkeit ist eine finanzielle Verpflichtung, bei der der genaue Betrag oder Zeitpunkt der Zahlung unsicher ist. Dies kann auf unklaren Vertragsbedingungen, rechtlichen Streitigkeiten oder anderen Unsicherheiten beruhen. Unternehmen müssen diese ungewissen Verbindlichkeiten in ihren Bilanzen angeben und möglicherweise Rückstellungen bilden, um sich auf mögliche Zahlungen vorzubereiten. Es ist wichtig, dass Unternehmen die Risiken und potenziellen Auswirkungen ungewisser Verbindlichkeiten genau bewerten, um finanzielle Stabilität und Transparenz zu gewährleisten. **
Wo werden die Verbindlichkeit gebucht?
Die Verbindlichkeiten werden in der Bilanz eines Unternehmens auf der Passivseite ausgewiesen. Dort werden sie unter dem Posten "Verbindlichkeiten" oder "Langfristige Verbindlichkeiten" erfasst. Verbindlichkeiten entstehen, wenn ein Unternehmen Güter oder Dienstleistungen von Lieferanten oder Dienstleistern erhält, für die es zu einem späteren Zeitpunkt bezahlen muss. Die Buchung der Verbindlichkeiten erfolgt in der Regel durch den Soll-Buchungssatz auf der Seite des Passivkontos und dem Haben-Buchungssatz auf der Seite des entsprechenden Aufwands- oder Bestandskontos. Die genaue Buchung der Verbindlichkeiten hängt von der Art der Verbindlichkeit ab, z.B. Lieferantenverbindlichkeiten, Darlehen oder Rückstellungen. **
Ist ein Kredit eine Verbindlichkeit?
Ist ein Kredit eine Verbindlichkeit? Ja, ein Kredit ist eine Verbindlichkeit, da es sich um eine finanzielle Verpflichtung handelt, die zurückgezahlt werden muss. Durch die Aufnahme eines Kredits verpflichtet sich der Kreditnehmer, das geliehene Geld plus Zinsen gemäß den vereinbarten Bedingungen zurückzuzahlen. Die Rückzahlung des Kredits erfolgt in der Regel in regelmäßigen Raten über einen bestimmten Zeitraum. Somit stellt ein Kredit eine Verbindlichkeit dar, da der Kreditnehmer dazu verpflichtet ist, das geliehene Geld zurückzuzahlen. **
Top-Angebote
Produkte zum Begriff Verbindlichkeit:
-
Konstruktion von Verbindlichkeit, Fachbücher von Jonas Maria HoffRadikalkonstruktivistische Ansätze werden in der Theologie bislang eher zurückhaltend aufgegriffen. Zu gross scheint die Sorge, mit einer solchen Erkenntnistheorie, die alle Wahrnehmung und Erkenntnis als Konstruktion versteht, die Verbindlichkeit der eigenen Rede zu riskieren. Wenn auch Gott zum Konstrukt wird, wie kann man dann noch verbindlich Theologie treiben? Jonas Maria Hoff greift diese Vorbehalte auf und kontert sie in ausführlichen Analysen mit möglichen Vorzügen eines Theoriekontakts von radikalem Konstruktivismus und (Fundamental-)Theologie. Dabei setzt er Schwerpunkte in der Auseinandersetzung mit den Themen Religiosität, Mystik, Paradoxalität und Normativität.59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
B+B Thermo-Technik B + B Thermo-Technik Drucksensor 1 St. DRMOD-I2C-RV1 -1 bar bis 1 bar, AutomatisierungDer B + B Thermo-Technik Drucksensor DRMOD-I2C-RV1 ist ein hochpräzises und vielseitiges Drucksensormodul, das für Anwendungen in der Automatisierungstechnik konzipiert wurde. Mit einem Messbereich von -1 bar bis 1 bar bietet dieser Sensor eine zuverlässige Lösung für verschiedene Druckmessungen. Er ist sowohl mit einer digitalen I2C-Schnittstelle als auch mit einer analogen Ausgangsschnittstelle von 0 bis 5 V ausgestattet, was eine flexible Integration in unterschiedliche Systeme ermöglicht. Der Sensor ist temperaturkompensiert und kalibriert, was zu einer hohen Messgenauigkeit führt. Zudem ist er umweltresistent und langzeitstabil, was ihn ideal für den Einsatz in anspruchsvollen Umgebungen macht. Anwendungsgebiete umfassen unter anderem die Klimatechnik, Gebäudeautomation und KFZ-Elektronik, wodurch der Sensor in einer Vielzahl von industriellen und kommerziellen Anwendungen eingesetzt werden kann. - Temperaturkompensiert und kalibriert für hohe Messgenauigkeit - Digitale I2C- und analoge 0-5 V Schnittstelle - Umweltresistent und langzeitstabil - Geeignet für Klimatechnik, Gebäudeautomation und KFZ-Elektronik - Betriebsspannung von 6 V/DC bis 15 V/DC.118,75 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
B+B Thermo-Technik B + B Thermo-Technik Drucksensor 1 St. DRMOD-I2C-R6B 0 bar bis 6 bar, AutomatisierungDer B + B Thermo-Technik DRMOD-I2C-R6B Drucksensor ist ein vielseitiges Sensormodul, das für präzise Druckmessungen im Bereich von 0 bis 6 bar ausgelegt ist. Dieses Produkt bietet sowohl digitale I2C- als auch analoge 0-5 V-Schnittstellen, was eine flexible Integration in verschiedene Automatisierungssysteme ermöglicht. Der Sensor ist temperaturkompensiert und kalibriert, was zu einer hohen Messgenauigkeit führt. Zudem ist er umweltresistent und langzeitstabil, was ihn ideal für Anwendungen in der Klimatechnik, Gebäudeautomation und KFZ-Elektronik macht. Der DRMOD-I2C-R6B ist ein Relativdrucksensor, der sich durch seine einfache Handhabung und Zuverlässigkeit auszeichnet, wodurch er eine wertvolle Ergänzung für verschiedene technische Projekte darstellt. - Temperaturkompensiert und kalibriert für hohe Messgenauigkeit - Digitale I2C- und analoge 0-5 V-Schnittstellen - Umweltresistent und langzeitstabil - Geeignet für Anwendungen in Klimatechnik und Gebäudeautomation.114,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann entsteht eine Verbindlichkeit?
Eine Verbindlichkeit entsteht, wenn ein Unternehmen eine rechtliche oder vertragliche Verpflichtung eingeht, die in der Zukunft zu einer finanziellen Belastung führen wird. Dies kann beispielsweise durch den Abschluss eines Liefervertrags, eines Kreditvertrags oder einer Mietvereinbarung geschehen. Sobald diese Verpflichtung eingegangen ist, muss das Unternehmen die Verbindlichkeit in seiner Buchhaltung erfassen. Erst zu diesem Zeitpunkt entsteht die Verbindlichkeit offiziell und muss in der Bilanz ausgewiesen werden. **
-
Wann Rückstellung wann sonstige Verbindlichkeit?
Rückstellungen werden gebildet, wenn ein Unternehmen Verpflichtungen gegenüber Dritten hat, die zum Bilanzstichtag wahrscheinlich eintreten und deren Höhe mit ausreichender Sicherheit geschätzt werden kann. Diese Verpflichtungen können beispielsweise aus Garantien, Gewährleistungen oder drohenden Verlusten resultieren. Sonstige Verbindlichkeiten hingegen sind finanzielle Verpflichtungen, die zum Bilanzstichtag bereits entstanden sind, aber noch nicht fällig sind. Dazu zählen beispielsweise Lieferantenverbindlichkeiten, Steuerrückstellungen oder noch nicht abgerechnete Rechnungen. Die Entscheidung, ob eine Verpflichtung als Rückstellung oder sonstige Verbindlichkeit ausgewiesen wird, hängt also davon ab, ob die Verpflichtung bereits zum Bilanzstichtag besteht und ob ihre Höhe mit ausreichender Sicherheit geschätzt werden kann. Rückstellungen dienen dazu, zukünftige Verpflichtungen angemessen in der Bilanz abzubilden, während sonstige Verbindlichkeiten bereits entstandene Verpflichtungen darstellen, die jedoch noch nicht beglichen wurden. Es ist daher wichtig, zwischen Rückstellungen und sonstigen Verbindlichkeiten zu unterscheiden, um eine korrekte **
-
Ist eine Verbindlichkeit ein Aufwand?
Ist eine Verbindlichkeit ein Aufwand? Eine Verbindlichkeit ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten eingegangen ist. Sie entsteht, wenn ein Unternehmen Güter oder Dienstleistungen erhalten hat, aber noch nicht bezahlt hat. Verbindlichkeiten sind daher keine Aufwendungen, sondern zeigen lediglich an, dass das Unternehmen noch Zahlungen leisten muss. Aufwendungen hingegen sind Kosten, die für die Erstellung von Gütern oder Dienstleistungen anfallen und direkt das Eigenkapital des Unternehmens mindern. Daher sind Verbindlichkeiten und Aufwendungen zwei unterschiedliche Konzepte in der Buchhaltung. **
-
Was ist eine Verbindlichkeit Buchhaltung?
Eine Verbindlichkeit in der Buchhaltung ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten hat. Dies kann beispielsweise eine ausstehende Rechnung an Lieferanten oder Gehaltszahlungen an Mitarbeiter sein. Verbindlichkeiten werden in der Bilanz als Passiva ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Sie müssen regelmäßig erfasst, überwacht und beglichen werden, um die Liquidität des Unternehmens sicherzustellen. Eine genaue Buchführung und Verwaltung von Verbindlichkeiten ist daher entscheidend für den langfristigen Erfolg eines Unternehmens. **
Ähnliche Suchbegriffe für Verbindlichkeit
-
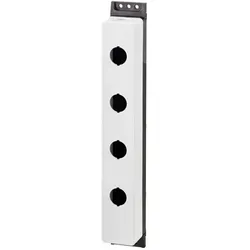
Eaton Aufbaugehäuse, AutomatisierungDas Aufbaugehäuse von Eaton, Modell M22-FI4, ist eine robuste und vielseitige Lösung für die Industrieautomatisierung. Hergestellt aus hochwertigem Kunststoff und ausgestattet mit Edelstahlschrauben, bietet es eine zuverlässige und langlebige Konstruktion. Das Gehäuse ist für die Montage von bis zu vier Einbaustellen konzipiert und ermöglicht die Integration verschiedener Bedienelemente wie Drucktasten, Wahltasten und Leuchtmelder. Die durchdachte Gestaltung umfasst eine rückseitige und seitliche Leitungseinführung, die eine flexible Installation ermöglicht. Mit einem ansprechenden Design in RAL 7035 und anthrazitfarbenem Gehäuseunterteil fügt sich das Produkt harmonisch in verschiedene Umgebungen ein. Das Aufbaugehäuse ist nicht nur funktional, sondern auch für den Einsatz in anspruchsvollen industriellen Anwendungen geeignet. - Hergestellt aus hochwertigem Kunststoff mit Edelstahlschrauben für erhöhte Langlebigkeit - Bietet Platz für bis zu vier Einbaustellen, ideal für verschiedene Bedienelemente - Flexible Leitungseinführungen: 1 x M20 rückseitig und 2 x M20 seitlich - Geeignet für den Einsatz in Industrieautomatisierungsanwendungen.32,28 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
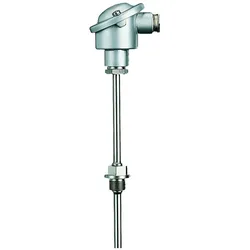
Jumo 55907, AutomatisierungJumo Widerstandsthermometer 00055907 Hersteller: Jumo Bezeichnung: Widerstandsthermometer Abmessungen: 12 x 220 mm Messbereich: -40 bis +480 °C Typ: 00055907 Bauform: Anschlusskopf Das Jumo Widerstandsthermometer 00055907 ist ein Einschraub-Widerstandsthermometer für nach DIN EN 14597 geprüfte Geräte und Systeme. Es verfügt über eine Einschweisshülse und einen Anschlusskopf der Bauform B (M24 x 1,5) und ist kompatibel mit nach DIN EN 14597 (DIN 3440) geprüften Temperaturregelungs- und -sicherungseinrichtungen in Wärmeübertragungsanlagen gemäss DIN 4754. Dieses Thermometer mit einem P100-Sensor in einem Zweidrahtkreis nach DIN EN 60751 ist für Temperaturen von -40 bis +480 °C ausgelegt. Der Anschlusskopf der Bauform B besteht aus Druckguss-Aluminium und hält Umgebungstemperaturen von bis zu 100 °C stand. Das Thermometerrohr mit den Abmessungen 12 x 220 mm ist aus Stahl St 35.8, Material-Nr. 1.0305 gefertigt. Dieses Widerstandsthermometer ist für Temperaturmessungen in flüssigen Medien wie Wasser und Öl vorgesehen. Es eignet sich für Anwendungen in der Klima- und Kältetechnik sowie in der Heizungs-, Ofen- und Apparatebau.424,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist eine kurzfristige Verbindlichkeit?
Was ist eine kurzfristige Verbindlichkeit? Eine kurzfristige Verbindlichkeit ist eine Schuld oder Verpflichtung, die innerhalb eines Jahres oder eines Betriebszyklus fällig wird. Typische Beispiele für kurzfristige Verbindlichkeiten sind Lieferantenkredite, kurzfristige Darlehen oder ausstehende Rechnungen. Sie werden in der Bilanz eines Unternehmens als aktuelle Verbindlichkeiten ausgewiesen und sind wichtige Kennzahlen für die Liquiditätsanalyse. Kurzfristige Verbindlichkeiten müssen in der Regel schnell beglichen werden, um finanzielle Engpässe zu vermeiden. **
-
Was ist eine ungewisse Verbindlichkeit?
Eine ungewisse Verbindlichkeit ist eine finanzielle Verpflichtung, bei der der genaue Betrag oder Zeitpunkt der Zahlung unsicher ist. Dies kann auf unklaren Vertragsbedingungen, rechtlichen Streitigkeiten oder anderen Unsicherheiten beruhen. Unternehmen müssen diese ungewissen Verbindlichkeiten in ihren Bilanzen angeben und möglicherweise Rückstellungen bilden, um sich auf mögliche Zahlungen vorzubereiten. Es ist wichtig, dass Unternehmen die Risiken und potenziellen Auswirkungen ungewisser Verbindlichkeiten genau bewerten, um finanzielle Stabilität und Transparenz zu gewährleisten. **
-
Wo werden die Verbindlichkeit gebucht?
Die Verbindlichkeiten werden in der Bilanz eines Unternehmens auf der Passivseite ausgewiesen. Dort werden sie unter dem Posten "Verbindlichkeiten" oder "Langfristige Verbindlichkeiten" erfasst. Verbindlichkeiten entstehen, wenn ein Unternehmen Güter oder Dienstleistungen von Lieferanten oder Dienstleistern erhält, für die es zu einem späteren Zeitpunkt bezahlen muss. Die Buchung der Verbindlichkeiten erfolgt in der Regel durch den Soll-Buchungssatz auf der Seite des Passivkontos und dem Haben-Buchungssatz auf der Seite des entsprechenden Aufwands- oder Bestandskontos. Die genaue Buchung der Verbindlichkeiten hängt von der Art der Verbindlichkeit ab, z.B. Lieferantenverbindlichkeiten, Darlehen oder Rückstellungen. **
-
Ist ein Kredit eine Verbindlichkeit?
Ist ein Kredit eine Verbindlichkeit? Ja, ein Kredit ist eine Verbindlichkeit, da es sich um eine finanzielle Verpflichtung handelt, die zurückgezahlt werden muss. Durch die Aufnahme eines Kredits verpflichtet sich der Kreditnehmer, das geliehene Geld plus Zinsen gemäß den vereinbarten Bedingungen zurückzuzahlen. Die Rückzahlung des Kredits erfolgt in der Regel in regelmäßigen Raten über einen bestimmten Zeitraum. Somit stellt ein Kredit eine Verbindlichkeit dar, da der Kreditnehmer dazu verpflichtet ist, das geliehene Geld zurückzuzahlen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.