Domain c3po.de kaufen?
Wir ziehen mit dem Projekt
c3po.de um.
Sind Sie am Kauf der Domain
c3po.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain c3po.de kaufen?
Sind Abschreibungen Erträge?
Nein, Abschreibungen sind keine Erträge, sondern vielmehr Aufwendungen, die in der Buchhaltung dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Durch Abschreibungen wird der tatsächliche Werteverzehr von Anlagevermögen berücksichtigt und die Buchwerte entsprechend angepasst. Erträge hingegen sind Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen resultieren und das Unternehmensergebnis positiv beeinflussen. Abschreibungen mindern hingegen das Unternehmensergebnis, da sie als Kosten verbucht werden. **
Was sind Erträge Beispiele?
Erträge sind Einnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Beispiele für Erträge sind der Umsatz aus dem Verkauf von Produkten, Mieteinnahmen aus vermieteten Immobilien, Zinseinnahmen aus Anlagen oder Lizenzgebühren für die Nutzung geistigen Eigentums. Erträge können auch aus Provisionen, Gebühren oder Subventionen resultieren. Kurz gesagt, alles, was einem Unternehmen Einnahmen bringt, kann als Ertrag betrachtet werden. **
Ähnliche Suchbegriffe für Erträge
Top-Angebote
Produkte zum Begriff Erträge:
-
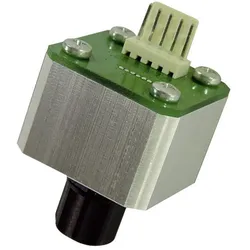
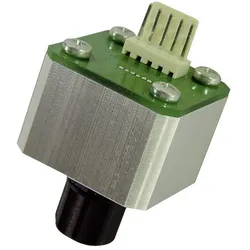
B+B Thermo-Technik B + B Thermo-Technik Drucksensor 1 St. DRMOD-I2C-RV1 -1 bar bis 1 bar, AutomatisierungDer B + B Thermo-Technik Drucksensor DRMOD-I2C-RV1 ist ein hochpräzises und vielseitiges Drucksensormodul, das für Anwendungen in der Automatisierungstechnik konzipiert wurde. Mit einem Messbereich von -1 bar bis 1 bar bietet dieser Sensor eine zuverlässige Lösung für verschiedene Druckmessungen. Er ist sowohl mit einer digitalen I2C-Schnittstelle als auch mit einer analogen Ausgangsschnittstelle von 0 bis 5 V ausgestattet, was eine flexible Integration in unterschiedliche Systeme ermöglicht. Der Sensor ist temperaturkompensiert und kalibriert, was zu einer hohen Messgenauigkeit führt. Zudem ist er umweltresistent und langzeitstabil, was ihn ideal für den Einsatz in anspruchsvollen Umgebungen macht. Anwendungsgebiete umfassen unter anderem die Klimatechnik, Gebäudeautomation und KFZ-Elektronik, wodurch der Sensor in einer Vielzahl von industriellen und kommerziellen Anwendungen eingesetzt werden kann. - Temperaturkompensiert und kalibriert für hohe Messgenauigkeit - Digitale I2C- und analoge 0-5 V Schnittstelle - Umweltresistent und langzeitstabil - Geeignet für Klimatechnik, Gebäudeautomation und KFZ-Elektronik - Betriebsspannung von 6 V/DC bis 15 V/DC.118,75 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
B+B Thermo-Technik B + B Thermo-Technik Drucksensor 1 St. DRMOD-I2C-R6B 0 bar bis 6 bar, AutomatisierungDer B + B Thermo-Technik DRMOD-I2C-R6B Drucksensor ist ein vielseitiges Sensormodul, das für präzise Druckmessungen im Bereich von 0 bis 6 bar ausgelegt ist. Dieses Produkt bietet sowohl digitale I2C- als auch analoge 0-5 V-Schnittstellen, was eine flexible Integration in verschiedene Automatisierungssysteme ermöglicht. Der Sensor ist temperaturkompensiert und kalibriert, was zu einer hohen Messgenauigkeit führt. Zudem ist er umweltresistent und langzeitstabil, was ihn ideal für Anwendungen in der Klimatechnik, Gebäudeautomation und KFZ-Elektronik macht. Der DRMOD-I2C-R6B ist ein Relativdrucksensor, der sich durch seine einfache Handhabung und Zuverlässigkeit auszeichnet, wodurch er eine wertvolle Ergänzung für verschiedene technische Projekte darstellt. - Temperaturkompensiert und kalibriert für hohe Messgenauigkeit - Digitale I2C- und analoge 0-5 V-Schnittstellen - Umweltresistent und langzeitstabil - Geeignet für Anwendungen in Klimatechnik und Gebäudeautomation.114,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Sind Einnahmen immer Erträge?
Nein, Einnahmen sind nicht immer Erträge. Einnahmen beziehen sich auf jegliche Geldbeträge, die in ein Unternehmen fließen, unabhhängig davon, ob sie aus dem Verkauf von Waren oder Dienstleistungen stammen. Erträge hingegen sind die Einnahmen, die durch den Verkauf von Waren oder Dienstleistungen erzielt werden, abzüglich der damit verbundenen Kosten. Daher sind Erträge eine spezifische Art von Einnahmen, die den Gewinn eines Unternehmens darstellen. Es ist also möglich, dass Einnahmen auch andere Einnahmequellen wie Zinserträge oder Investitionen umfassen, die nicht unbedingt als Erträge betrachtet werden. **
-
Sind thesaurierte Erträge steuerpflichtig?
Sind thesaurierte Erträge steuerpflichtig? Thesaurierte Erträge sind Gewinne, die von einer Kapitalgesellschaft einbehalten und nicht an die Aktionäre ausgeschüttet werden. In den meisten Ländern sind thesaurierte Erträge steuerpflichtig, da sie als Einkommen der Gesellschaft betrachtet werden. Die Steuerpflicht kann jedoch je nach Land und Steuergesetzgebung variieren. Es ist wichtig, sich über die steuerlichen Bestimmungen in dem jeweiligen Land zu informieren, um mögliche Steuerverpflichtungen zu kennen. In einigen Fällen können thesaurierte Erträge zu einem späteren Zeitpunkt besteuert werden, wenn sie ausgeschüttet oder anderweitig realisiert werden. **
-
Was sind zahlungswirksame Erträge?
Zahlungswirksame Erträge sind Einnahmen, die direkt in Form von Zahlungsmitteln wie Bargeld oder Banküberweisungen eingehen. Im Gegensatz zu nicht-zahlungswirksamen Erträgen, die sich nur auf dem Papier in Form von Forderungen oder Buchungen zeigen, haben zahlungswirksame Erträge einen direkten Einfluss auf die Liquidität eines Unternehmens. Beispiele für zahlungswirksame Erträge sind Einnahmen aus dem Verkauf von Waren oder Dienstleistungen, Zinseinnahmen oder Dividenden. Unternehmen müssen darauf achten, dass sie genügend zahlungswirksame Erträge generieren, um ihre laufenden Ausgaben und Investitionen zu decken. **
-
Was sind Erlöse und Erträge?
Was sind Erlöse und Erträge? Erlöse sind Einnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Sie stellen den Umsatz dar, den ein Unternehmen durch seine Geschäftstätigkeit generiert. Erträge hingegen sind die Gewinne, die nach Abzug aller Kosten und Aufwendungen aus den Erlösen resultieren. Sie zeigen, wie profitabel ein Unternehmen ist und dienen zur Bewertung seiner finanziellen Leistungsfähigkeit. Zusammen bilden Erlöse und Erträge wichtige Kennzahlen für die Erfolgsmessung und das Controlling eines Unternehmens. Es ist entscheidend, dass Unternehmen ihre Erlöse steigern und gleichzeitig ihre Erträge maximieren, um langfristig erfolgreich zu sein. **

Wann bucht man periodenfremde Erträge?
Periodenfremde Erträge werden dann gebucht, wenn sie nicht in direktem Zusammenhang mit der laufenden Geschäftstätigkeit stehen, sondern außerordentlicher Natur sind. Dies kann beispielsweise der Fall sein, wenn ein Unternehmen einen außergewöhnlichen Gewinn aus dem Verkauf von Anlagevermögen erzielt. Diese Erträge werden in der Gewinn- und Verlustrechnung separat ausgewiesen, um die Transparenz der finanziellen Situation des Unternehmens zu gewährleisten. Es ist wichtig, periodenfremde Erträge klar zu kennzeichnen, um sicherzustellen, dass sie nicht fälschlicherweise als regelmäßige Einnahmen interpretiert werden. Unternehmen sollten darauf achten, dass periodenfremde Erträge ordnungsgemäß dokumentiert und nach den geltenden Rechnungslegungsvorschriften verbucht werden. **
Sind sonstige betriebliche Erträge Umsatzerlöse?
Nein, sonstige betriebliche Erträge sind nicht dasselbe wie Umsatzerlöse. Umsatzerlöse sind Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen resultieren und direkt mit dem Hauptgeschäft des Unternehmens zusammenhängen. Sonstige betriebliche Erträge hingegen sind Einnahmen, die nicht aus dem normalen Geschäftsbetrieb stammen, wie zum Beispiel Zinserträge, Mieteinnahmen oder Gewinne aus dem Verkauf von Anlagevermögen. Sie sind in der Gewinn- und Verlustrechnung separat ausgewiesen und beeinflussen somit nicht die Umsatzerlöse. **
Top-Angebote
Produkte zum Begriff Erträge:
-
B+B Thermo-Technik B + B Thermo-Technik Drucksensor 1 St. DRMOD-I2C-RV1 -1 bar bis 1 bar, AutomatisierungDer B + B Thermo-Technik Drucksensor DRMOD-I2C-RV1 ist ein hochpräzises und vielseitiges Drucksensormodul, das für Anwendungen in der Automatisierungstechnik konzipiert wurde. Mit einem Messbereich von -1 bar bis 1 bar bietet dieser Sensor eine zuverlässige Lösung für verschiedene Druckmessungen. Er ist sowohl mit einer digitalen I2C-Schnittstelle als auch mit einer analogen Ausgangsschnittstelle von 0 bis 5 V ausgestattet, was eine flexible Integration in unterschiedliche Systeme ermöglicht. Der Sensor ist temperaturkompensiert und kalibriert, was zu einer hohen Messgenauigkeit führt. Zudem ist er umweltresistent und langzeitstabil, was ihn ideal für den Einsatz in anspruchsvollen Umgebungen macht. Anwendungsgebiete umfassen unter anderem die Klimatechnik, Gebäudeautomation und KFZ-Elektronik, wodurch der Sensor in einer Vielzahl von industriellen und kommerziellen Anwendungen eingesetzt werden kann. - Temperaturkompensiert und kalibriert für hohe Messgenauigkeit - Digitale I2C- und analoge 0-5 V Schnittstelle - Umweltresistent und langzeitstabil - Geeignet für Klimatechnik, Gebäudeautomation und KFZ-Elektronik - Betriebsspannung von 6 V/DC bis 15 V/DC.118,75 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
B+B Thermo-Technik B + B Thermo-Technik Drucksensor 1 St. DRMOD-I2C-R6B 0 bar bis 6 bar, AutomatisierungDer B + B Thermo-Technik DRMOD-I2C-R6B Drucksensor ist ein vielseitiges Sensormodul, das für präzise Druckmessungen im Bereich von 0 bis 6 bar ausgelegt ist. Dieses Produkt bietet sowohl digitale I2C- als auch analoge 0-5 V-Schnittstellen, was eine flexible Integration in verschiedene Automatisierungssysteme ermöglicht. Der Sensor ist temperaturkompensiert und kalibriert, was zu einer hohen Messgenauigkeit führt. Zudem ist er umweltresistent und langzeitstabil, was ihn ideal für Anwendungen in der Klimatechnik, Gebäudeautomation und KFZ-Elektronik macht. Der DRMOD-I2C-R6B ist ein Relativdrucksensor, der sich durch seine einfache Handhabung und Zuverlässigkeit auszeichnet, wodurch er eine wertvolle Ergänzung für verschiedene technische Projekte darstellt. - Temperaturkompensiert und kalibriert für hohe Messgenauigkeit - Digitale I2C- und analoge 0-5 V-Schnittstellen - Umweltresistent und langzeitstabil - Geeignet für Anwendungen in Klimatechnik und Gebäudeautomation.114,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Abschreibungen Erträge?
Nein, Abschreibungen sind keine Erträge, sondern vielmehr Aufwendungen, die in der Buchhaltung dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Durch Abschreibungen wird der tatsächliche Werteverzehr von Anlagevermögen berücksichtigt und die Buchwerte entsprechend angepasst. Erträge hingegen sind Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen resultieren und das Unternehmensergebnis positiv beeinflussen. Abschreibungen mindern hingegen das Unternehmensergebnis, da sie als Kosten verbucht werden. **
-
Was sind Erträge Beispiele?
Erträge sind Einnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Beispiele für Erträge sind der Umsatz aus dem Verkauf von Produkten, Mieteinnahmen aus vermieteten Immobilien, Zinseinnahmen aus Anlagen oder Lizenzgebühren für die Nutzung geistigen Eigentums. Erträge können auch aus Provisionen, Gebühren oder Subventionen resultieren. Kurz gesagt, alles, was einem Unternehmen Einnahmen bringt, kann als Ertrag betrachtet werden. **
-
Sind Einnahmen immer Erträge?
Nein, Einnahmen sind nicht immer Erträge. Einnahmen beziehen sich auf jegliche Geldbeträge, die in ein Unternehmen fließen, unabhhängig davon, ob sie aus dem Verkauf von Waren oder Dienstleistungen stammen. Erträge hingegen sind die Einnahmen, die durch den Verkauf von Waren oder Dienstleistungen erzielt werden, abzüglich der damit verbundenen Kosten. Daher sind Erträge eine spezifische Art von Einnahmen, die den Gewinn eines Unternehmens darstellen. Es ist also möglich, dass Einnahmen auch andere Einnahmequellen wie Zinserträge oder Investitionen umfassen, die nicht unbedingt als Erträge betrachtet werden. **
-
Sind thesaurierte Erträge steuerpflichtig?
Sind thesaurierte Erträge steuerpflichtig? Thesaurierte Erträge sind Gewinne, die von einer Kapitalgesellschaft einbehalten und nicht an die Aktionäre ausgeschüttet werden. In den meisten Ländern sind thesaurierte Erträge steuerpflichtig, da sie als Einkommen der Gesellschaft betrachtet werden. Die Steuerpflicht kann jedoch je nach Land und Steuergesetzgebung variieren. Es ist wichtig, sich über die steuerlichen Bestimmungen in dem jeweiligen Land zu informieren, um mögliche Steuerverpflichtungen zu kennen. In einigen Fällen können thesaurierte Erträge zu einem späteren Zeitpunkt besteuert werden, wenn sie ausgeschüttet oder anderweitig realisiert werden. **
Ähnliche Suchbegriffe für Erträge
-
Schmertosch, Thomas: Automatisierung 4.0Automatisierung 4.0 , Objektorientierte Entwicklung modularer Maschinen für die digitale Produktion , Autopflege & Aufbereitung > Auto-Anbau- & -Zubehörteile , Auflage: 2., aktualisierte und erweiterte Auflage, Erscheinungsjahr: 20240412, Autoren: Schmertosch, Thomas~Krabbes, Markus~Zinke-Wehlmann, Christian, Auflage: 24002, Auflage/Ausgabe: 2., aktualisierte und erweiterte Auflage, Seitenzahl/Blattzahl: 316, Abbildungen: Komplett in Farbe, Keyword: Automatisierung von Verarbeitungsmaschinen; Automatisierungstechnik; Industrie 4.0; Modularisierung Funktionseinheiten; digitale Projektierung Maschinen; digitale Zwillinge; modulare Automatisierung; modulare Fertigungsanlage; modulare Maschine, Fachschema: Elektronik - Elektroniker~Maschinenbau~Objektorientiert (EDV), Fachkategorie: Maschinenbau~Objektorientierte Programmierung (OOP), Warengruppe: HC/Maschinenbau/Fertigungstechnik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 242, Breite: 173, Höhe: 22, Gewicht: 730, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,44,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wissenschaft & TechnikWissenschaft & Technik , Die illustrierte Weltgeschichte. Mit über 2000 Fotografien, Illustrationen, Grafiken, Zeittafeln und einem Vorwort von Prof. Dr. Wolfgang M. Heckl , Gabel-Reparatursätze > Vorderradaufhängung & Teile , Erscheinungsjahr: 20220830, Produktform: Leinen, Beilage: Cover mit Folienveredlung, Redaktion: Hart-Davis, Adam, Übersetzung: Matthiesen, Stephan~Kamphuis, Andrea~Kliche, Martin, Seitenzahl/Blattzahl: 520, Abbildungen: Über 2000 farbige Fotos und Illustrationen, Keyword: Albert Einstein; Allgemeinbildung; Allgemeinwissen; Astronomie; Atom; Aufklärung; Bildband; Bildung; Biologie; Buchdruck; Chemie, Physik; Deutsches Museum; Digitalisierung; Einstein; Experiment; Geburtstagsgeschenk; Genetik; Geowissenschaften; Geschenk; Informationszeitalter; Internet; Lernen; MINT-Fächer; Mathematik; Medizin; Nachschlagewerk; Nanotechnologie; Naturwissenschaft; Neugier; Radioaktivität; Renaissance; Röntgen; Stephen Hawking; Stringtheorie; Technik; Technik Geschenk; Technikbuch für Erwachsene; Technikgeschichte; Wisschschaft und Technik; Wissen; Wissenschaft; Wissenschaftsbuch; Wissenschaftsgeschichte; Wolfgang M. Heckl; industrielle Revolution; vernetzte Welt, Fachschema: Wissenschaftsgeschichte (Naturwissenschaften)~Wissenschaftsphilosophie~Soziologie / Wissenschaftssoziologie~Wissenschaftssoziologie~Technologie, Fachkategorie: Geschichte der Naturwissenschaften~Technikgeschichte, Warengruppe: HC/Naturwissenschaften/Technik allg., Fachkategorie: Nachschlagewerke, Thema: Verstehen, Text Sprache: ger, Originalsprache: eng, Seitenanzahl: 520, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Dorling Kindersley Verlag, Verlag: Dorling Kindersley Verlag, Verlag: Dorling Kindersley Verlag, Verlag: Dorling Kindersley Verlag GmbH, Länge: 307, Breite: 258, Höhe: 38, Gewicht: 2696, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger: 2619153, Vorgänger EAN: 9783831035380 9783831026401, Herkunftsland: LETTLAND (LV), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0060, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 178502449,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind zahlungswirksame Erträge?
Zahlungswirksame Erträge sind Einnahmen, die direkt in Form von Zahlungsmitteln wie Bargeld oder Banküberweisungen eingehen. Im Gegensatz zu nicht-zahlungswirksamen Erträgen, die sich nur auf dem Papier in Form von Forderungen oder Buchungen zeigen, haben zahlungswirksame Erträge einen direkten Einfluss auf die Liquidität eines Unternehmens. Beispiele für zahlungswirksame Erträge sind Einnahmen aus dem Verkauf von Waren oder Dienstleistungen, Zinseinnahmen oder Dividenden. Unternehmen müssen darauf achten, dass sie genügend zahlungswirksame Erträge generieren, um ihre laufenden Ausgaben und Investitionen zu decken. **
-
Was sind Erlöse und Erträge?
Was sind Erlöse und Erträge? Erlöse sind Einnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Sie stellen den Umsatz dar, den ein Unternehmen durch seine Geschäftstätigkeit generiert. Erträge hingegen sind die Gewinne, die nach Abzug aller Kosten und Aufwendungen aus den Erlösen resultieren. Sie zeigen, wie profitabel ein Unternehmen ist und dienen zur Bewertung seiner finanziellen Leistungsfähigkeit. Zusammen bilden Erlöse und Erträge wichtige Kennzahlen für die Erfolgsmessung und das Controlling eines Unternehmens. Es ist entscheidend, dass Unternehmen ihre Erlöse steigern und gleichzeitig ihre Erträge maximieren, um langfristig erfolgreich zu sein. **
-
Wann bucht man periodenfremde Erträge?
Periodenfremde Erträge werden dann gebucht, wenn sie nicht in direktem Zusammenhang mit der laufenden Geschäftstätigkeit stehen, sondern außerordentlicher Natur sind. Dies kann beispielsweise der Fall sein, wenn ein Unternehmen einen außergewöhnlichen Gewinn aus dem Verkauf von Anlagevermögen erzielt. Diese Erträge werden in der Gewinn- und Verlustrechnung separat ausgewiesen, um die Transparenz der finanziellen Situation des Unternehmens zu gewährleisten. Es ist wichtig, periodenfremde Erträge klar zu kennzeichnen, um sicherzustellen, dass sie nicht fälschlicherweise als regelmäßige Einnahmen interpretiert werden. Unternehmen sollten darauf achten, dass periodenfremde Erträge ordnungsgemäß dokumentiert und nach den geltenden Rechnungslegungsvorschriften verbucht werden. **
-
Sind sonstige betriebliche Erträge Umsatzerlöse?
Nein, sonstige betriebliche Erträge sind nicht dasselbe wie Umsatzerlöse. Umsatzerlöse sind Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen resultieren und direkt mit dem Hauptgeschäft des Unternehmens zusammenhängen. Sonstige betriebliche Erträge hingegen sind Einnahmen, die nicht aus dem normalen Geschäftsbetrieb stammen, wie zum Beispiel Zinserträge, Mieteinnahmen oder Gewinne aus dem Verkauf von Anlagevermögen. Sie sind in der Gewinn- und Verlustrechnung separat ausgewiesen und beeinflussen somit nicht die Umsatzerlöse. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.